Eigenvalue Distribution of Empirical Correlation Matrices for Multiscale Complex Systems and Application to Financial Data
发表于 2025年7月22日上传于 2025年7月22日
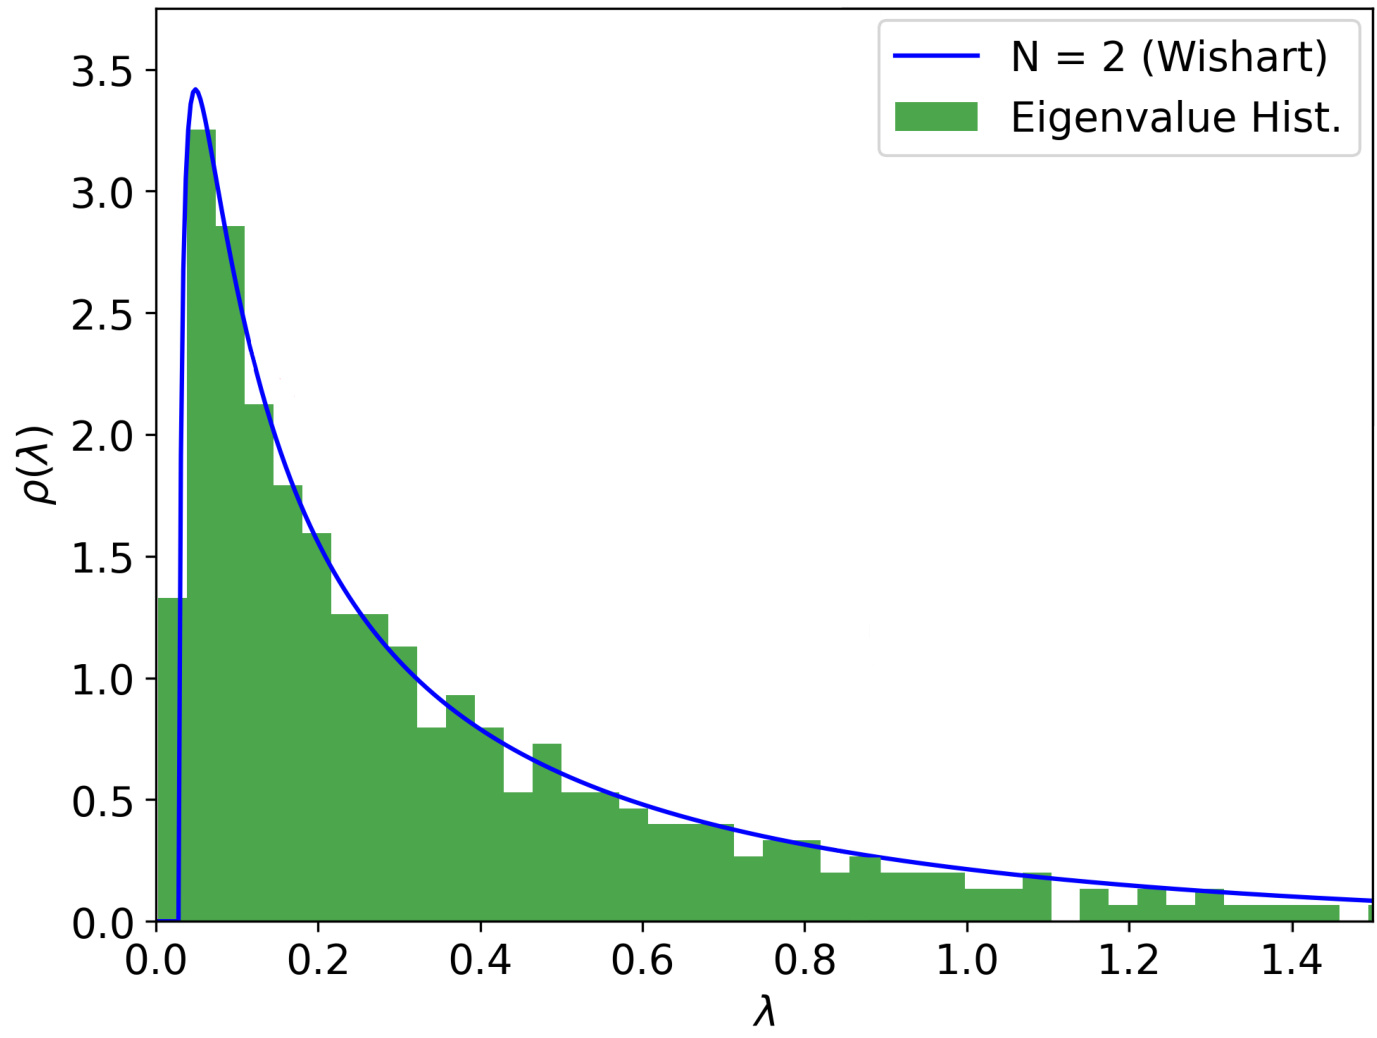
本文基于随机矩阵理论和多尺度H理论,推广了传统的Marchenko-Pastur分布,引入两类层级Wishart矩阵模型,成功刻画复杂系统中经验相关矩阵的特征值分布。以标普500股票市场为例,实证发现2020年以来市场噪声呈现多时间尺度层级结构,噪声占总方差约43%,支持金融市场湍流假说,为去噪及资产相关矩阵推断提供了新方法