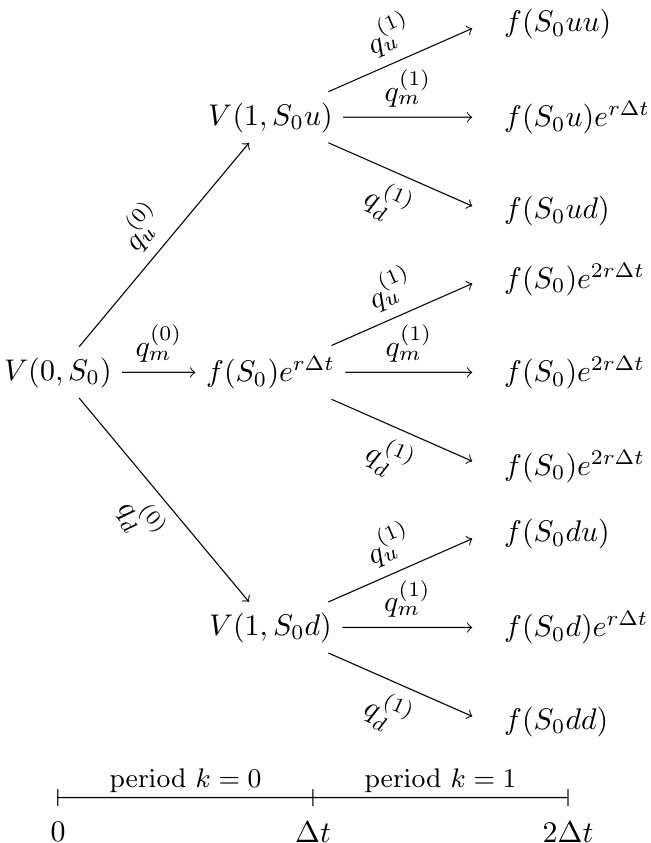
RISK-NEUTRAL PRICING OF RANDOM-EXPIRY OPTIONS USING TRINOMIAL TREESUNC Charlotte发表于 2025年8月26日上传于 2025年8月26日本文提出了一种通过三叉树模型对随机到期(RE)期权进行风险中性定价的新方法,其中三叉树的中间路径对应提前到期事件。该模型理论上无套利,推导了其连续时间极限形式,并设计了三种数值算法进行定价比较,最后通过数值实验验证了定价方法的有效性和计算效率,为定价不确定到期时点的期权提供了理论和算法支持.