Equilibria and Learning in Competitive Market Making
发表于 2026年10月22日上传于 2026年10月23日
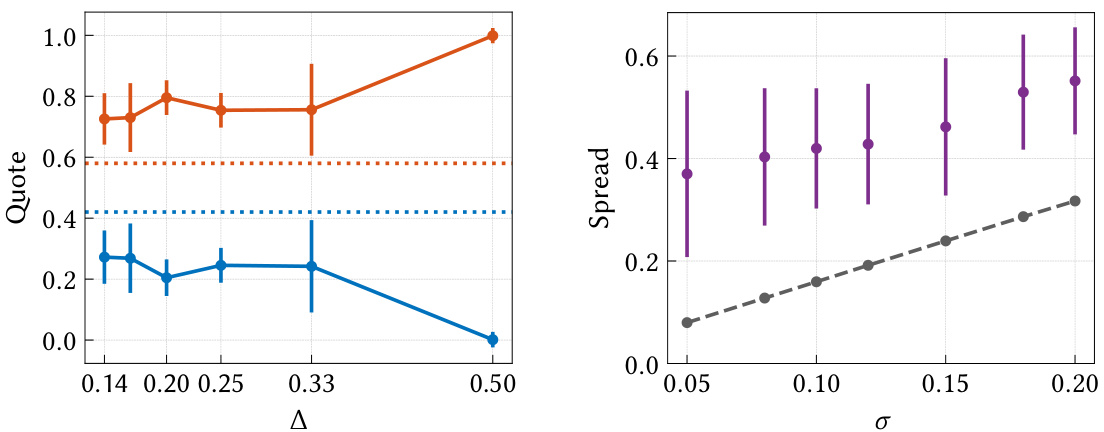
本文构建了由多个战略性做市商与一名非战略性代表性交易者组成的双边做市博弈模型,证明在连续报价空间中纯策略纳什均衡始终存在,且均衡价差会随资产价值波动率严格扩大并呈线性关系。 在离散价格网格和正则性条件下,相关均衡以及无内部遗憾学习者的时间平均报价会随着最小报价单位趋于零而接近连续博弈的纳什价格包络。 数值模拟进一步验证了报价网格收敛和波动率驱动价差扩大的理论结论。