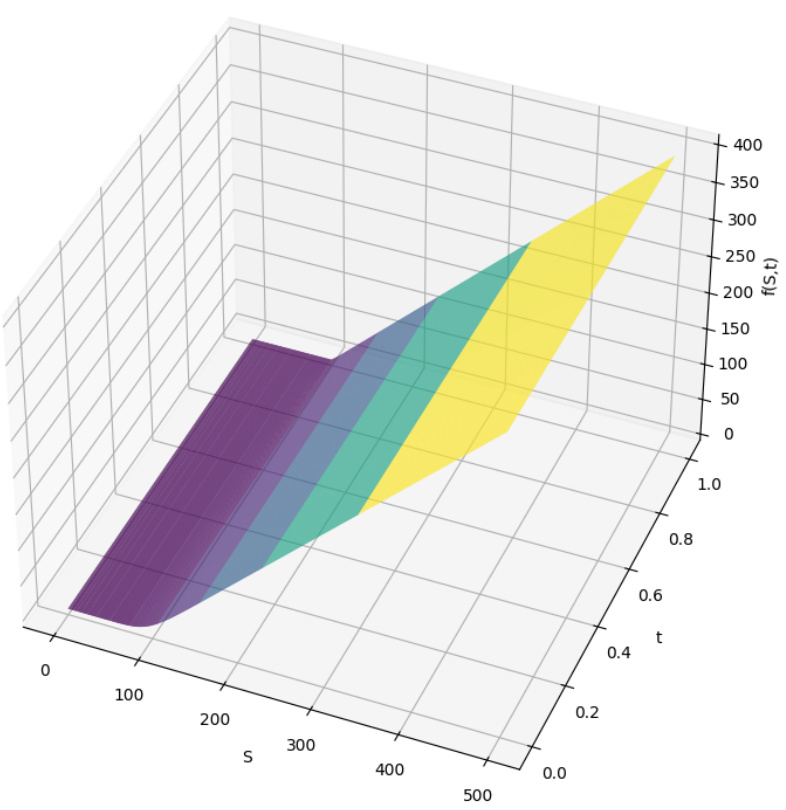
Black-Scholes Model — Mathematical Modeling and Continuous/Discrete SimulationUnige发表于 2025年4月1日上传于 2026年1月13日本论文系统介绍了 Black–Scholes 期权定价模型的推导(从 GBM 与 Ito 引理出发)、解析解(变量分离法)与数值解(显式/隐式有限差分)的实现与稳定性要点,展示了数值解的价格曲面并给出实现代码以便复现与教学用途