(Non-Parametric) Bootstrap Robust Optimization for Portfolios and Trading Strategies
发表于 2025年10月14日上传于 2025年10月15日
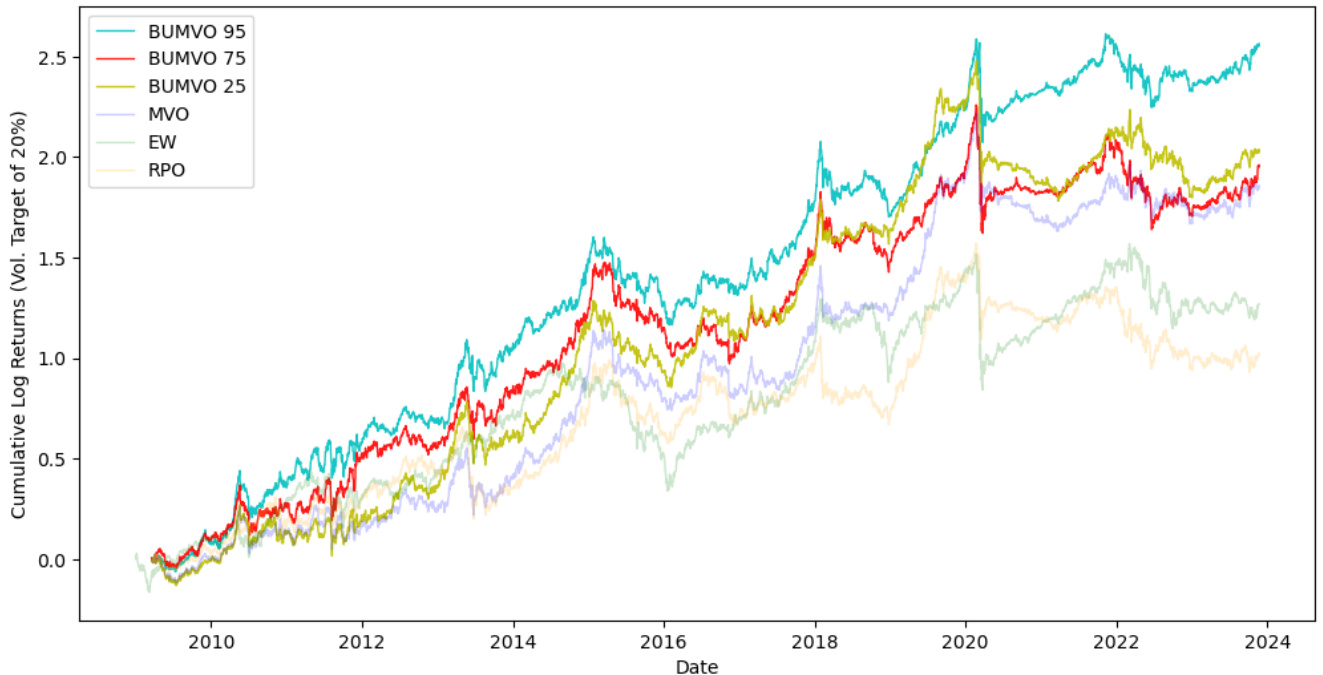
本文提出了一种非参数Bootstrap鲁棒优化框架,用于解决投资组合和交易策略中的参数不确定性与过拟合问题。该方法通过数据驱动的重采样构造置信区间,优化效用的特定分位数,实现对尾部风险的控制。实证显示,该方法在ETF组合优化和时间序列动量策略中均优于传统均值-方差优化和贝叶斯鲁棒方法,显著提升了风险调整收益和泛化性能 。