Option market making with hedging-induced market impact

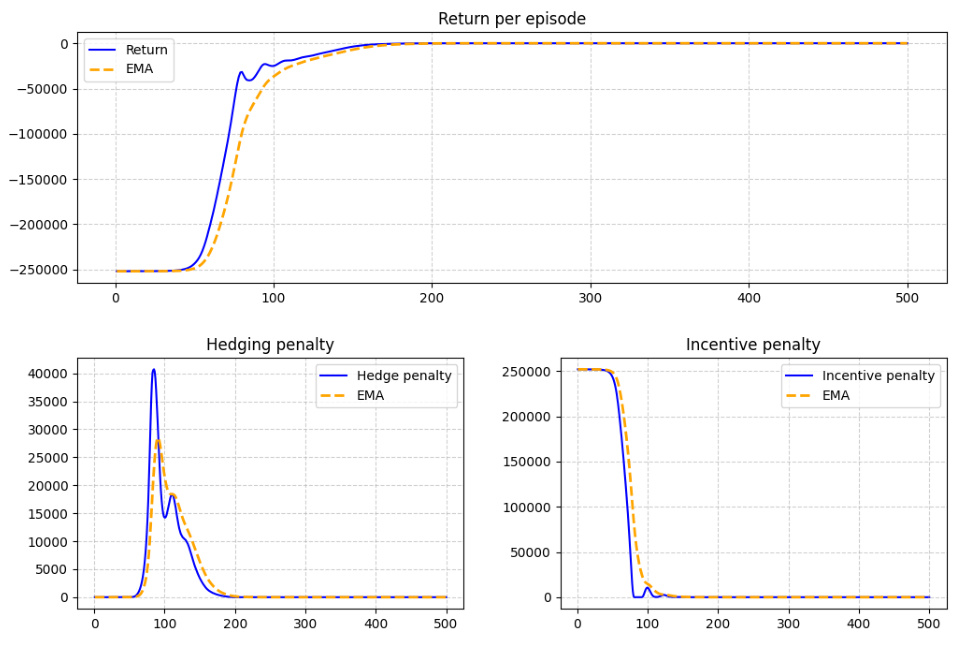
本论文提出一个包含市场做市商对标的资产对冲行为所产生价格冲击的期权做市模型。通过以Cox过程建模的期权订单流及其依赖的报价策略,结合标的资产的永久与暂态冲击,实现库存与价格的耦合演化。模型确保无套利及无操纵性,建立了控制问题的良定性,并采用基于策略优化的神经网络方法对最优策略进行数值近似,揭示期权市场流动性、库存风险及价格冲击之间的交互关系
本论文提出一个包含市场做市商对标的资产对冲行为所产生价格冲击的期权做市模型。通过以Cox过程建模的期权订单流及其依赖的报价策略,结合标的资产的永久与暂态冲击,实现库存与价格的耦合演化。模型确保无套利及无操纵性,建立了控制问题的良定性,并采用基于策略优化的神经网络方法对最优策略进行数值近似,揭示期权市场流动性、库存风险及价格冲击之间的交互关系
本文提出了一个基于有效交易的广义均衡模型,重新定义了交换、时间与不确定性机制。模型证明了存在纳什均衡,分析了福利性质、市场收敛与拓扑结构对均衡的影响,同时涵盖了生产、货币、跨期决策及开放经济的汇率机制。特别地,作者以模式(mode)替代传统期望,反映主体有限记忆和主观预期,形成了对量的货币方程的新诠释及货币政策传导的动态理解。

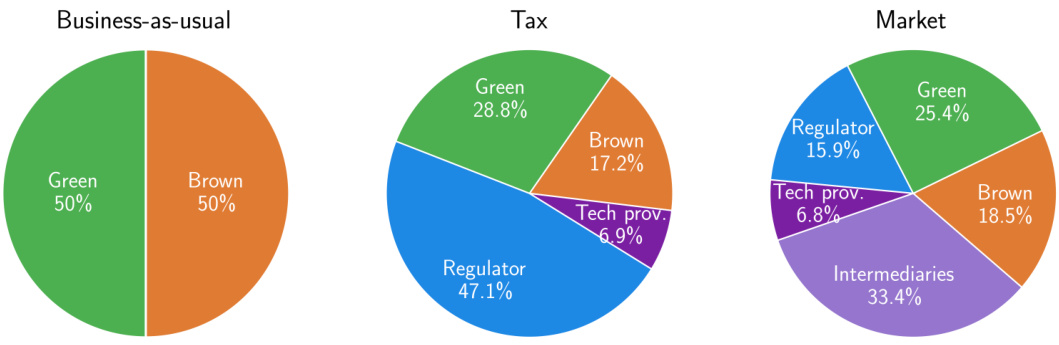
本文构建了一个结合金融中介角色的统一框架,系统对比了碳税和碳排放交易体系(ETS)两种主流碳定价机制在减排目标相同条件下的经济及环保表现。研究发现,在完全竞争市场下,两种机制结果等价;但引入金融中介后,ETS下中介行为导致监管财富及整体经济财富低于碳税方案,主要因中介操纵价格形成并截留部分收益。此外,碳税相比ETS能更有效激励绿色技术投资和集中化减排,特别在不确定排放情形下表现更优,这为碳市场设计和政策选择提供了理论与数值支持.