Optimal Execution under Liquidity Uncertainty
发表于 2025年6月16日上传于 2025年6月18日
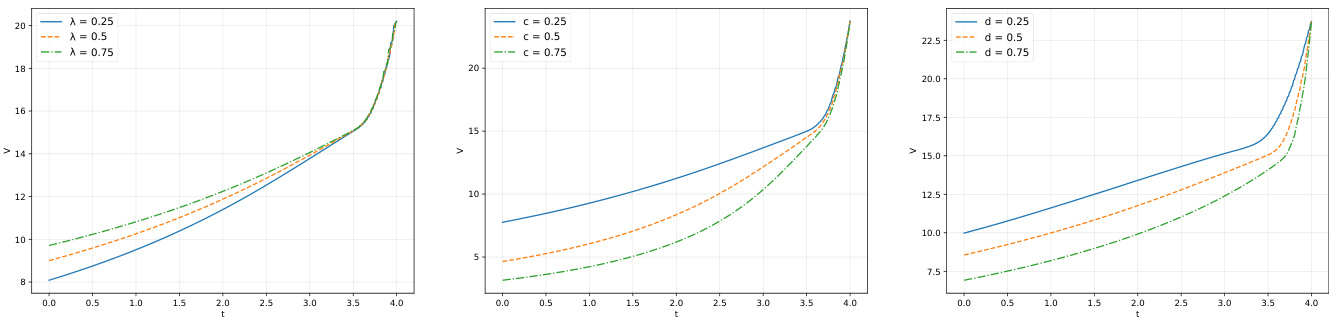
本文研究在存在价格冲击与市场恢复弹性动态的条件下,对大宗股票交易执行策略的优化问题。模型结合随机成交量影响和流动性切换机制,构建随机控制问题,采用Hamilton-Jacobi-Bellman方程的粘性解框架,刻画最优交易策略与自由边界结构。通过数值实例揭示了价格影响、流动性波动及订单簿形态对执行成本和策略的影响机制,展示在不同市场条件下执行区域和延续区域的动态变化规律 .