Equity Market Price Changes Are Predictable: A Natural Science Approach
发表于 2025年1月1日上传于 2025年10月3日
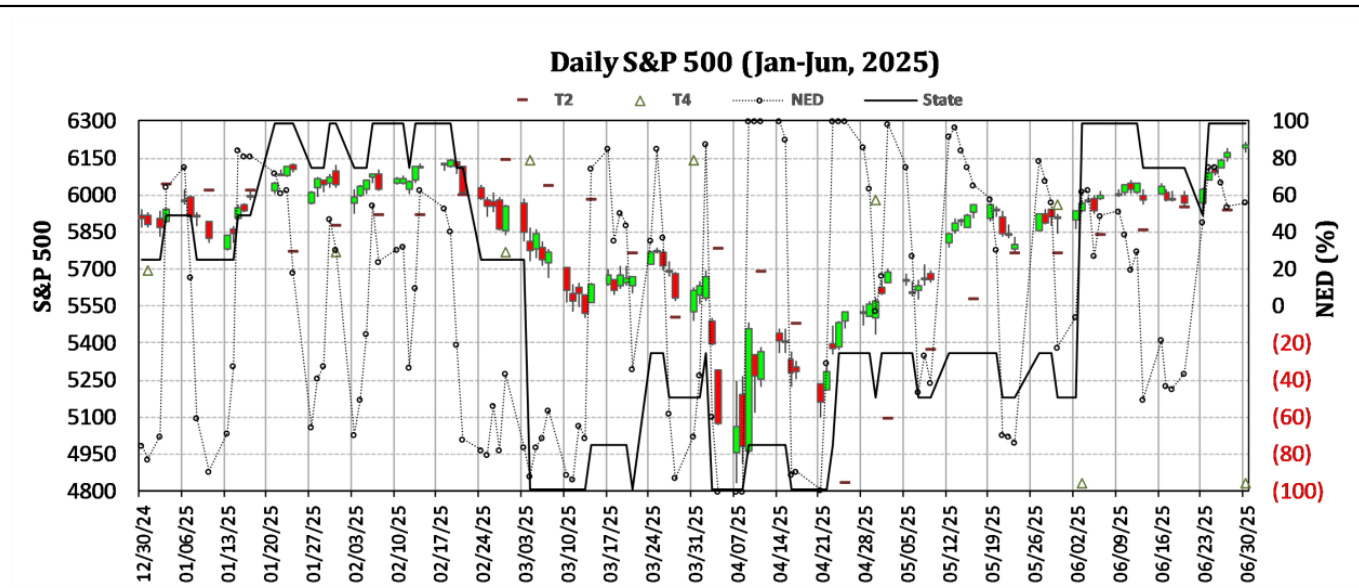
本文提出基于自然科学方法的扩展Samuelson模型(ESM),通过多时间尺度的净超额需求(NED)识别市场八个状态及六个价格方向信号,揭示股票市场价格波动的动态因果机制。ESM能有效预测市场峰谷及危机,如1987年黑色星期一,且对盘中波动具有高预测精度,为量化交易提供理论与实践基础,解释了长期难解的高频市场可预测性问题。