ESG-coherent risk measures for sustainable investing
发表于 2025年3月25日上传于 2025年9月15日
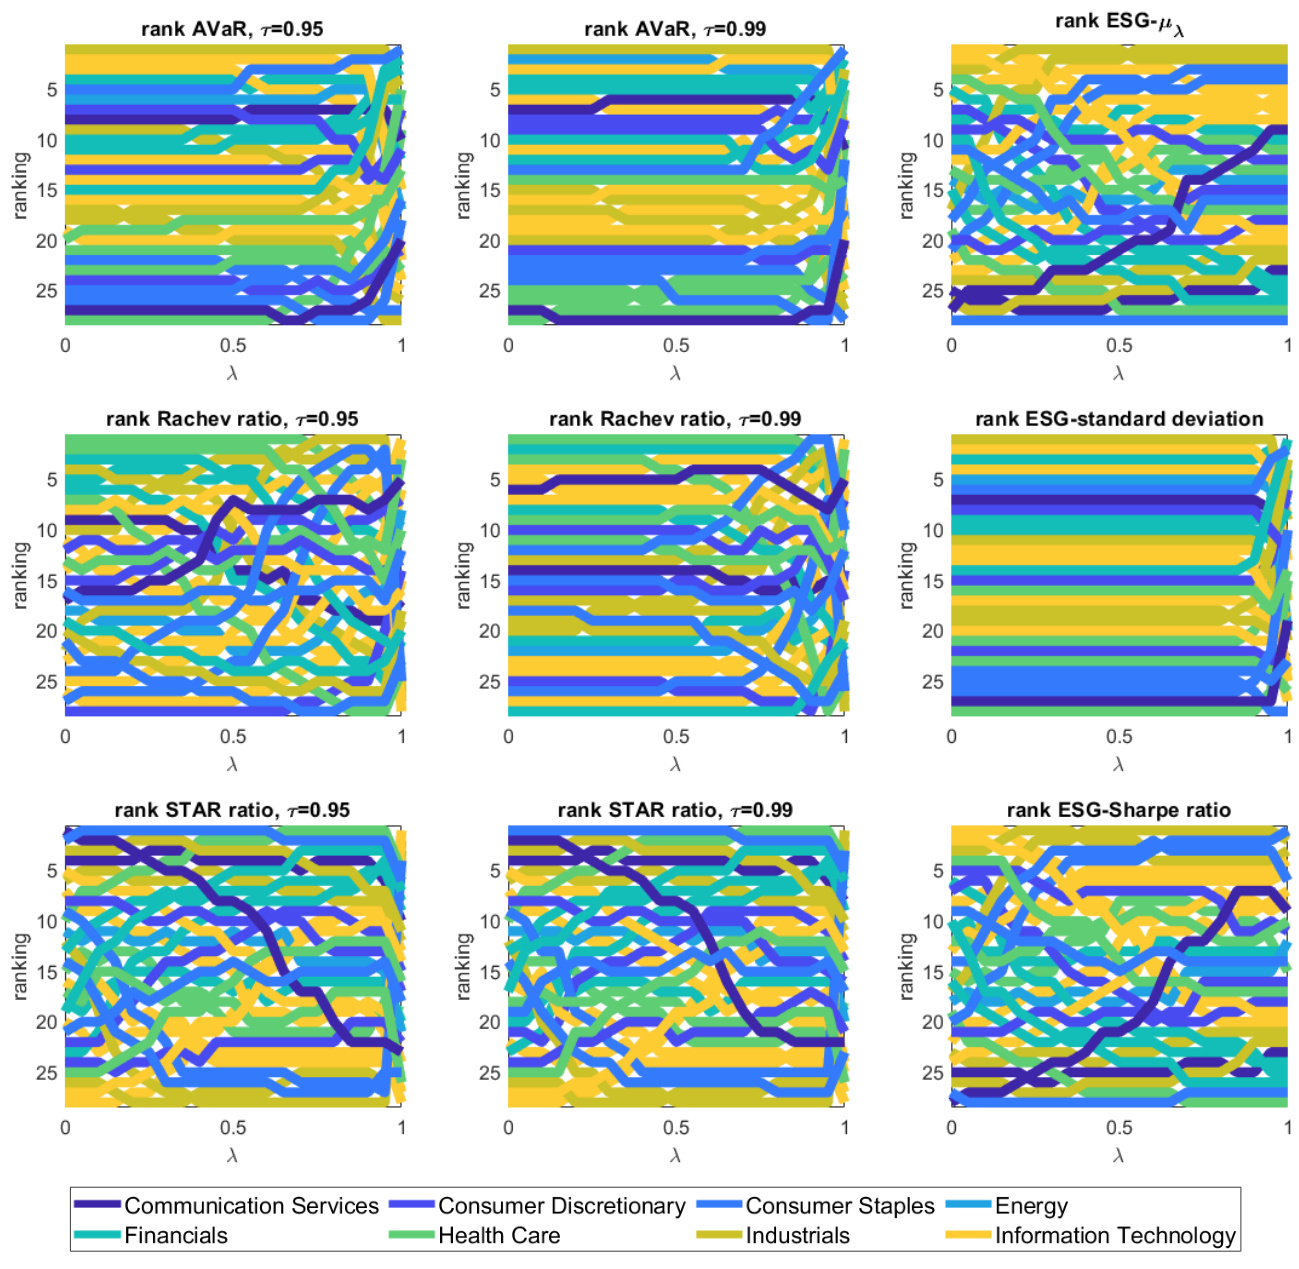
本文提出基于资金回报和ESG(环境、社会与治理)得分的双变量风险度量框架,定义了ESG一致性风险度量和ESG回报-风险比。通过理论公理化形式刻画ESG风险的衡量方法,引入偏好参数λ刻画投资者对ESG风险与财务风险的权衡。利用Factset日频Truvalue ESG数据和道琼斯工业指数成分股进行实证,展示了此类风险度量和回报-风险比对股票排序的应用价值,揭示了ESG维度与财务风险的非完全相关性对风险管理的潜在作用 .