PELVaR: Probability equal level representation of Value at Risk through the notion of Flexible Expected Shortfall
发表于 2025年7月17日上传于 2025年7月21日
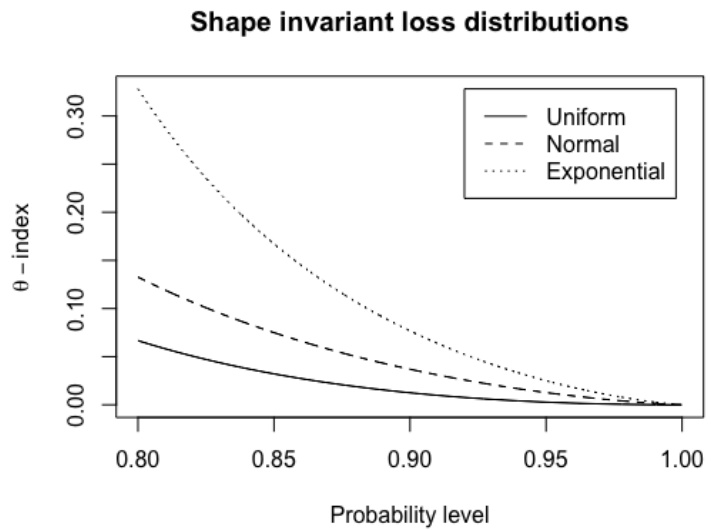
本文提出PELVaR,一种通过灵活期望短缺(FES)混合框架的VaR协整表示方法。PELVaR结合了VaR的直观性和ES的协整特性,解决了VaR非次可加性及对尾部风险不敏感的缺陷。核心贡献包括引入灵活性参数θ指数,作为尾部风险的归一化度量,并基于欧拉原理分析风险资本的边际分配。理论性质、模拟实验及典型重尾保险赔付实证数据均验证了方法的有效性及实用性。