Dynamic Liquidity Provision in Decentralized Markets: Strategy Optimization and Performance Evaluation in Concentrated Liquidity AMMs
发表于 2026年3月30日上传于 2026年3月31日
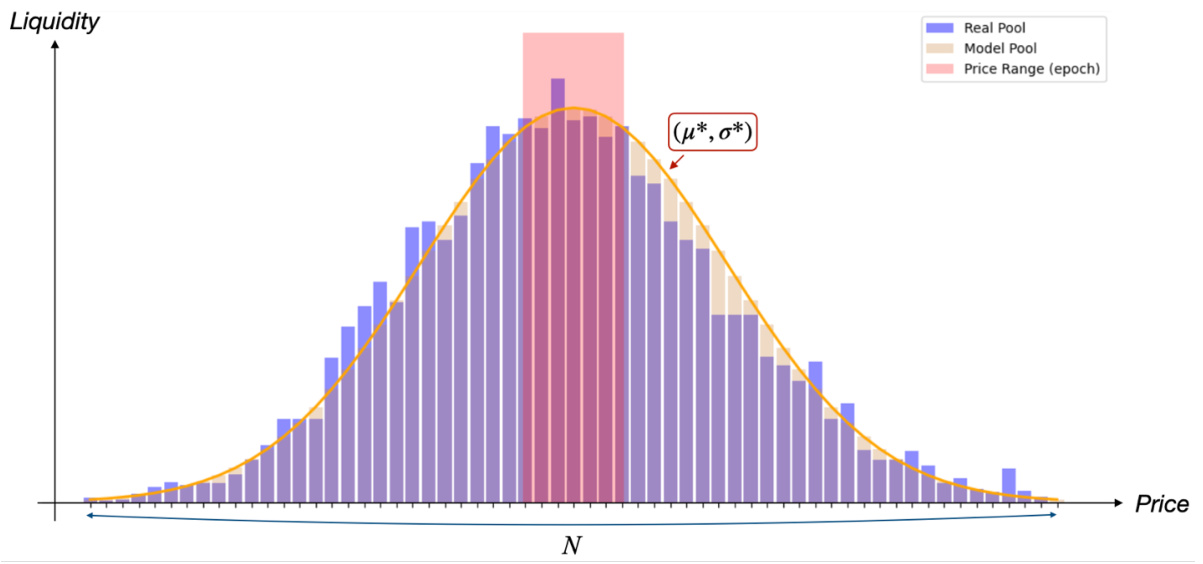
本文提出了一种基于交易(swap)数据的参数化历史流动性重构方法,能够在缺乏快照的情况下以约2%平均误差重建池内流动性并用于回测 。基于该重构框架,论文系统研究了τ-reset动态流动性重配族,并通过机器学习(MLP/CatBoost/LSTM集成)学习在不同市场状态下的最优配置,OOT测试显示在若干池和参数区间内比均匀配置高出13%—23%收益(费用)。研究还揭示了不可忽视的风险驱动因素:无常损失是主要下行风险,且引入不对称保护区(τ+ηdown)能显著改善资本保全效果 。