Multivariate Variance Swap Using Generalized Variance Method for Stochastic Volatility models
发表于 2025年10月24日上传于 2025年10月24日
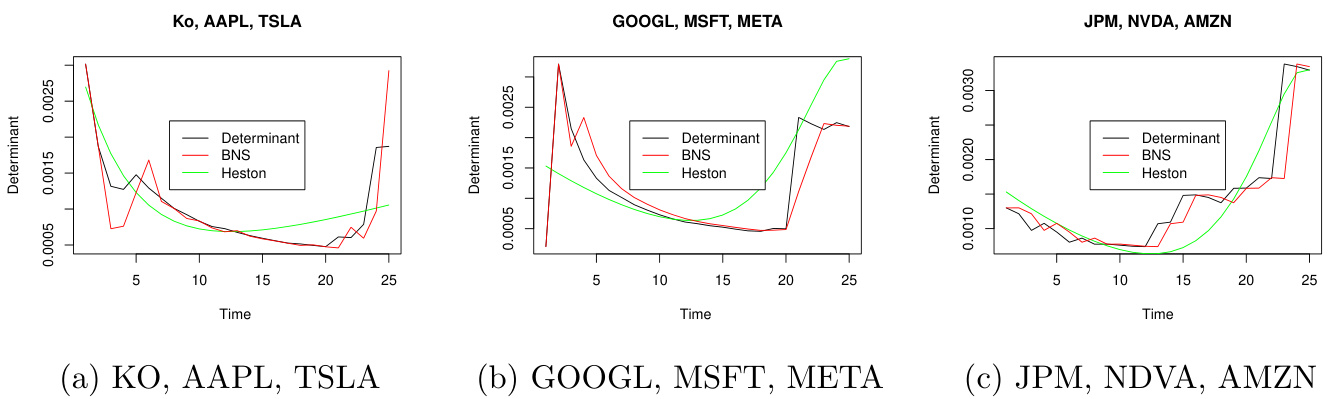
本论文提出一种基于协方差矩阵行列式的广义方差方法,构建多资产组合方差互换定价框架,分别在Heston模型和Barndorff-Nielsen–Shephard(BNS)模型下推导多变量方差的解析表达式,并通过实证九只资产的组合回测验证了模型的有效性及优越性,发现BNS模型在拟合精度和预测能力上比Heston模型提升约40%.