深度学习模型回撤显著,高波占优——中邮因子周报20250831

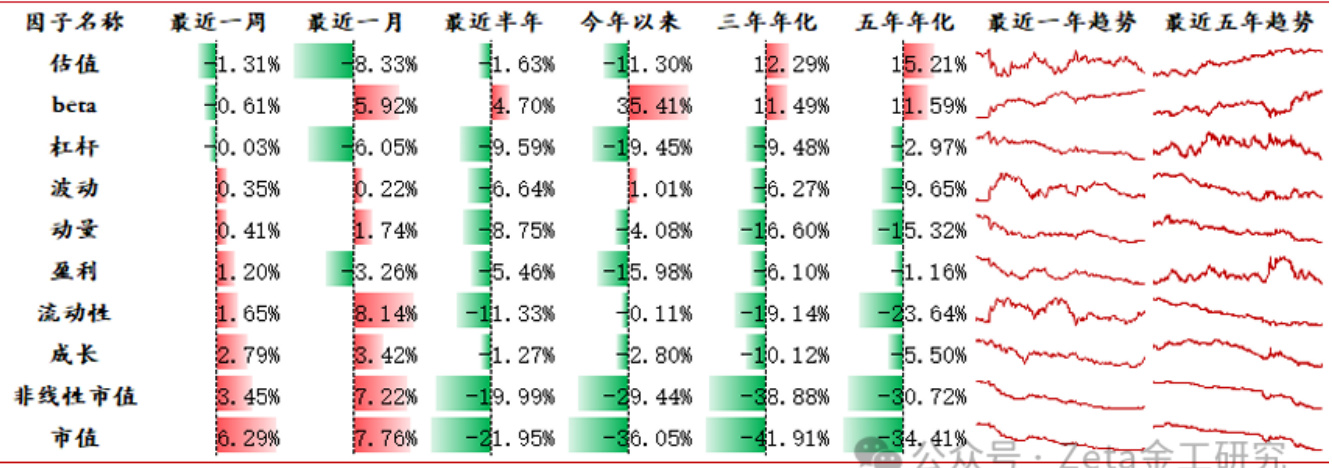
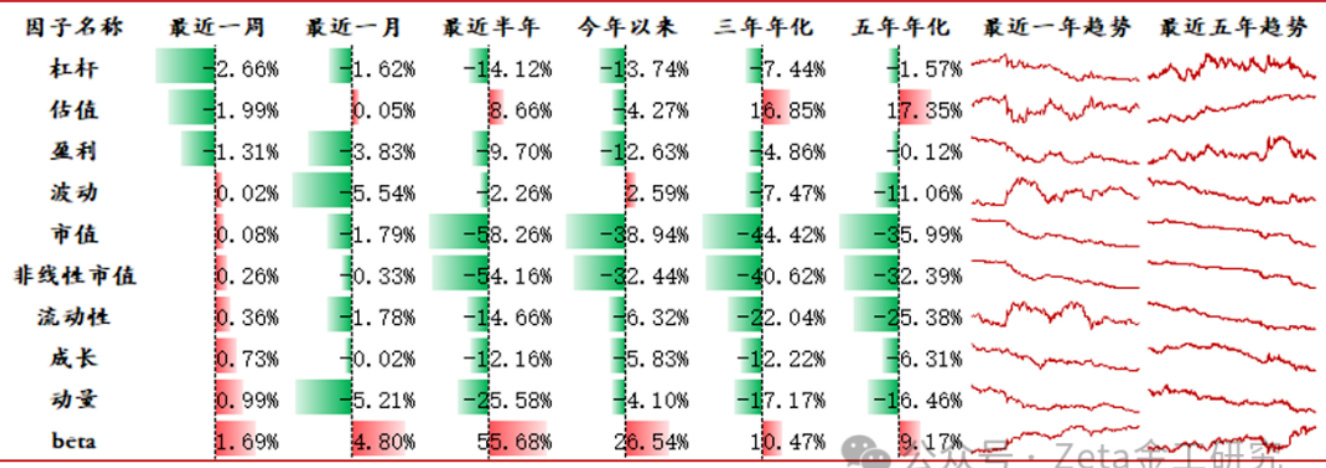
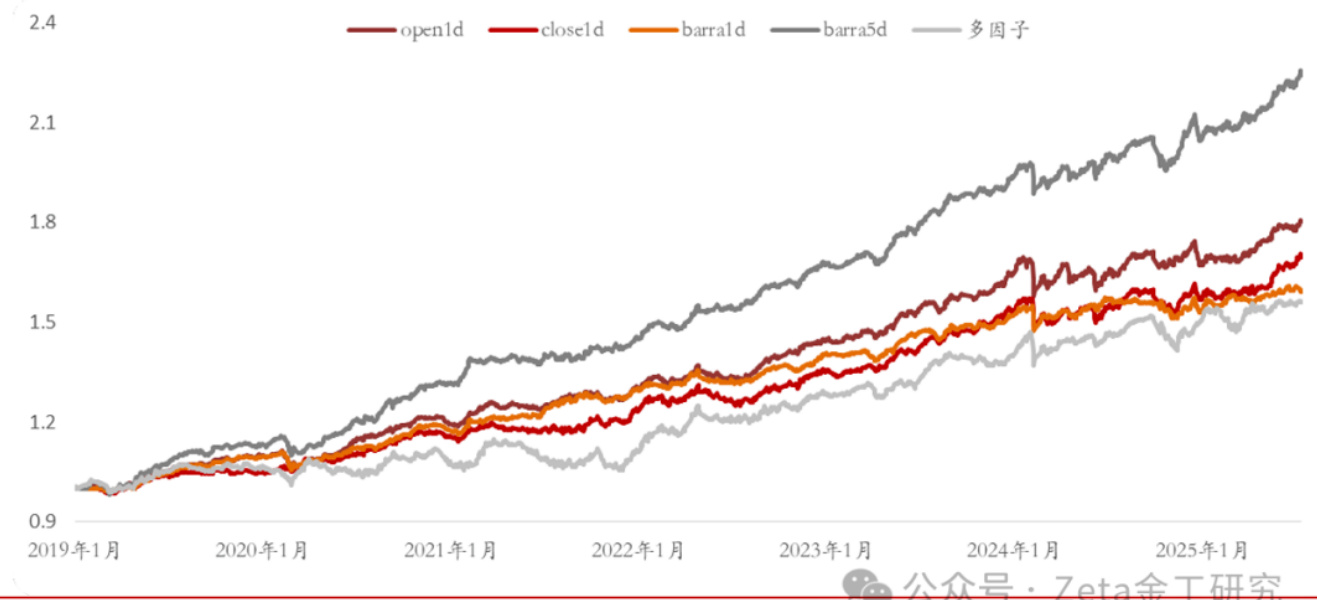
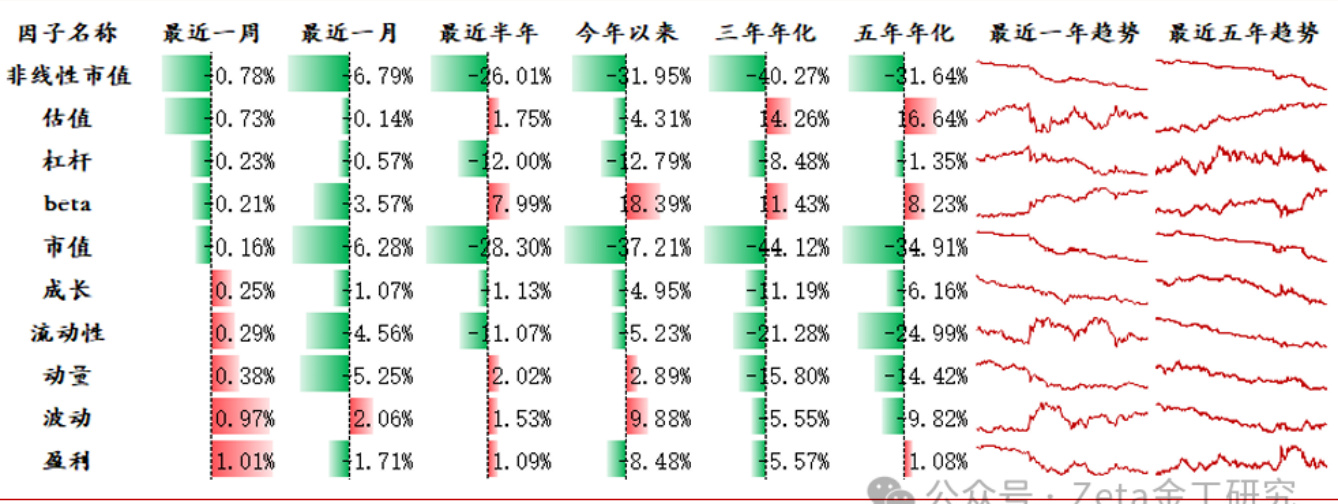
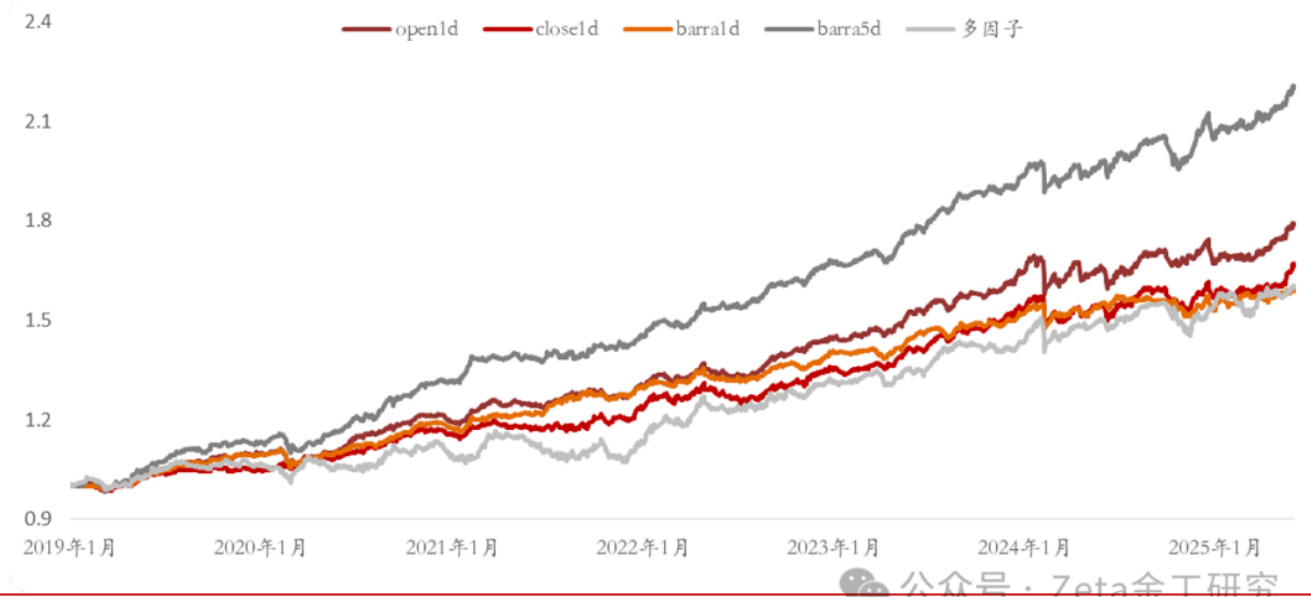
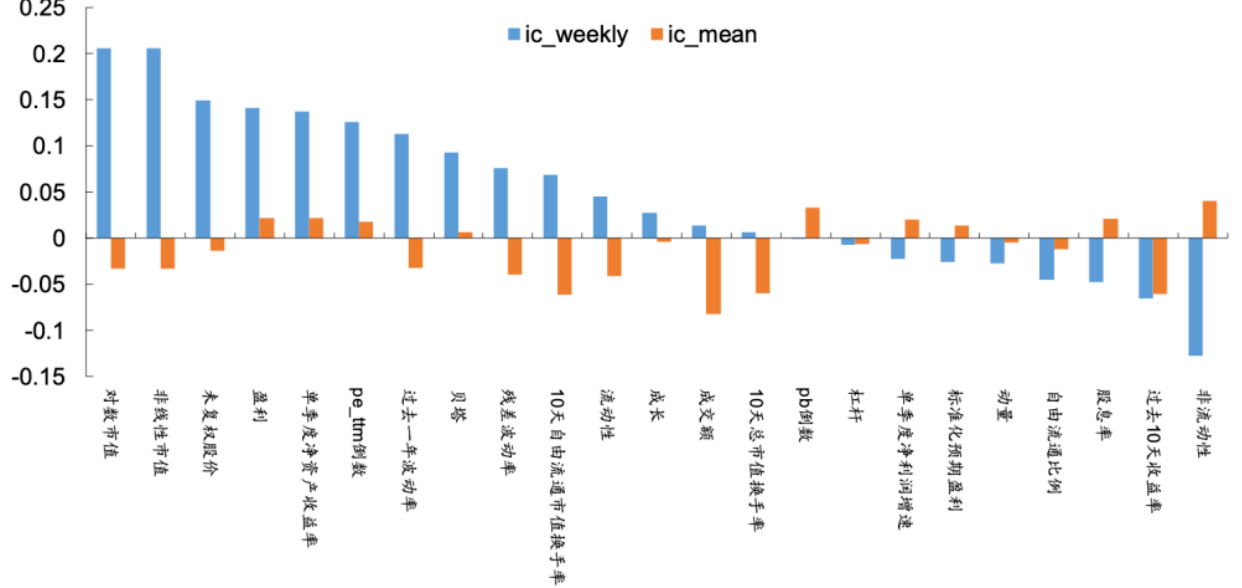
本报告主要跟踪分析了市值、非线性市值、成长、流动性、盈利等基本面风格因子以及技术面因子在不同市场股池的多空收益表现,发现高估值高成长及高动量高波动股票占优,深度学习GRU模型多空收益表现分化且存在显著回撤,barra1d模型表现较好。多头组合中barra1d模型今年以来实现超额收益4.38%,其他模型表现有所回撤,整体多因子组合本周表现较弱。报告提醒因子及模型失效风险,以及实盘交易风险

本报告主要跟踪分析了市值、非线性市值、成长、流动性、盈利等基本面风格因子以及技术面因子在不同市场股池的多空收益表现,发现高估值高成长及高动量高波动股票占优,深度学习GRU模型多空收益表现分化且存在显著回撤,barra1d模型表现较好。多头组合中barra1d模型今年以来实现超额收益4.38%,其他模型表现有所回撤,整体多因子组合本周表现较弱。报告提醒因子及模型失效风险,以及实盘交易风险
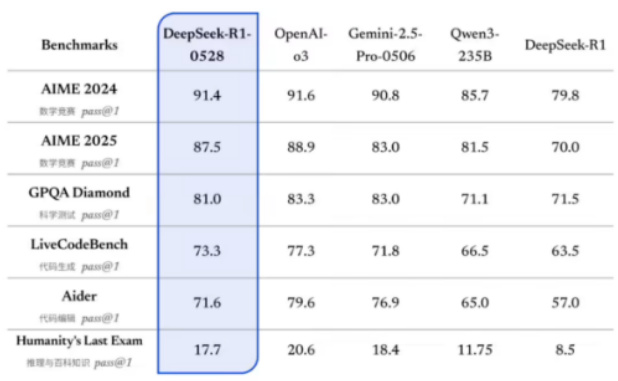
本报告汇总了2025年8月的AI领域最新动态,重点评述了DeepSeek V3.1版本的架构升级、长上下文能力及智能体应用,字节跳动开源的Seed-OSS 360亿参数大模型以及阿里巴巴多模态智能体WebWatcher和智谱AutoGLM 2.0手机Agent的技术突破与应用前景。联合图表展示了模型性能提升和架构创新效果,反映国产AI技术的快速演进与商业化趋势,为关注AI技术与产业发展的投资者提供重要参考,

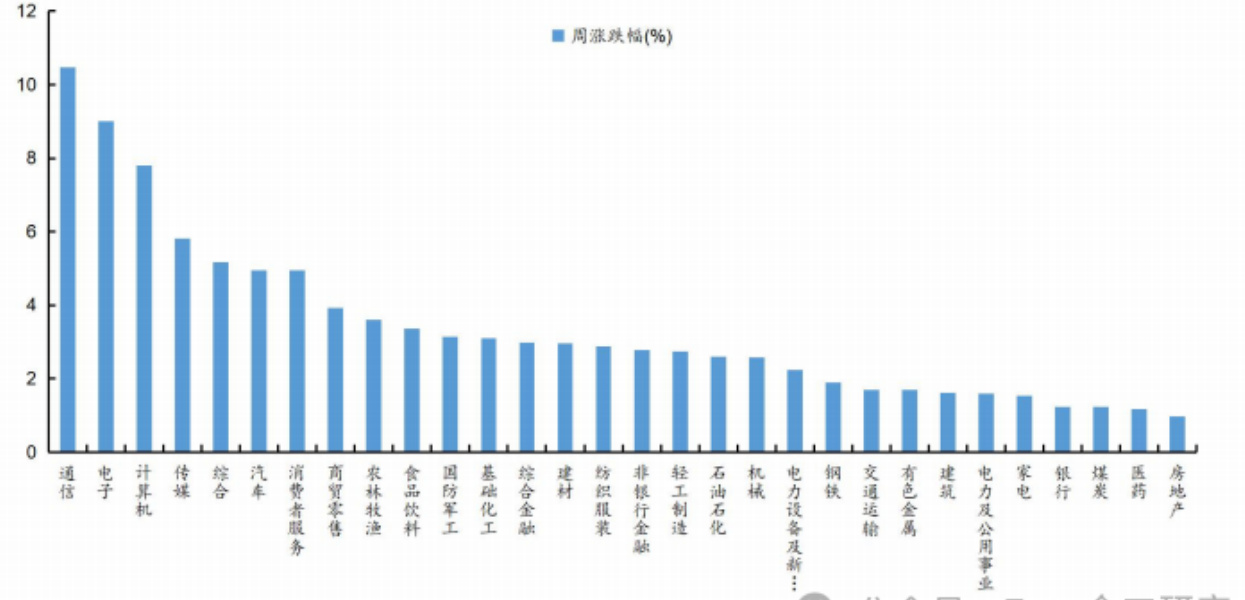
本报告聚焦2025年8月中信一级行业轮动表现,指出上证指数突破十年高位,通信、电子等科技行业表现强劲,芯片相关ETF资金大量流出,金融地产及中游制造ETF净流入显著。报告结合扩散指数与GRU因子模型分析行业轮动节奏与超额收益,提示模型失效及政策风险,为投资者提供行业配置参考 。

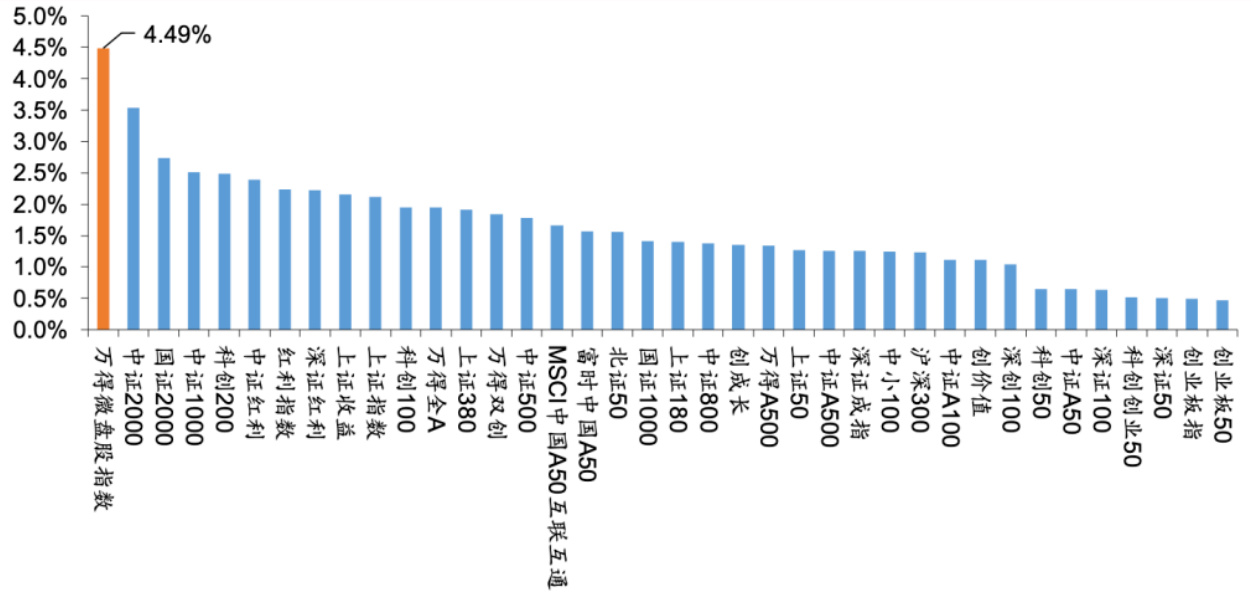
本报告分析了微盘股近期大幅跑输的三个核心原因:期指升水导致中性产品亏损,中证1000指数强势压制,及大盘股虹吸效应令量化因子失效。报告详细回顾了微盘股指数阶段表现、因子表现及扩散指数信号,并展示了小市值低波50策略及相关基金表现,强调当前市场面临升水杀、beta杀和alpha杀三重压力,短期存在回调风险但资金流向仍有反转可能。

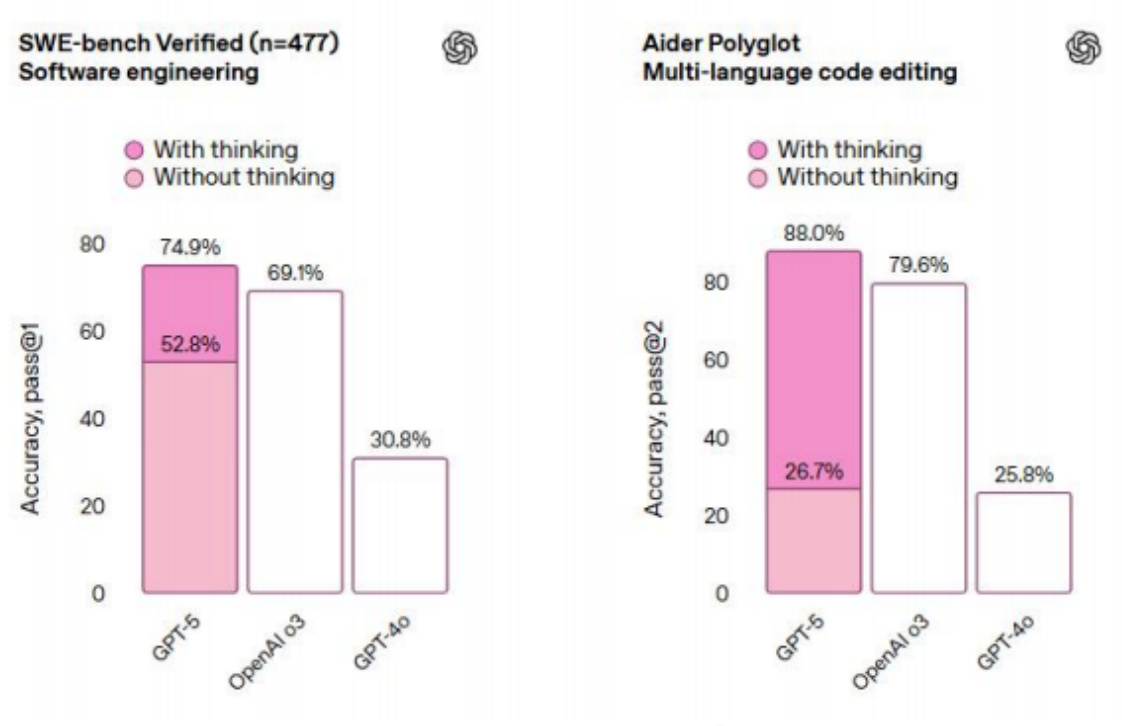
本报告系统梳理了2025年8月AI领域重大进展,重点介绍OpenAI新发布的GPT-5多模态模型,其集语言生成与深度推理优势于一体,商业化发展策略及技术性能均领先业界。同时分析了Anthropic Claude Opus 4.1在代码能力上的突破和谷歌Jules异步编程智能体的发布,以及腾讯AI Lab开源智能体框架的创新。报告结合丰富图表对比模型性能与应用,深入阐述AI智能体技术的发展趋势与市场竞争格局,为相关领域的投资与技术布局提供参考依据

本报告聚焦万得微盘股指数最新表现,指出大盘资金流出带动中小盘资金回流,微盘股指数涨幅突出,年内收益率达65.75%。结合多因子周度rankic数据,重点动量、贝塔与非流动性因子表现强劲,揭示微盘股行情由头部股驱动而非底部轮动。多种扩散指数交易信号均呈看空,提示市场风险。报告还详细分析了微盘股相关基金表现及日历效应,提供成分股调仓、估值与流动性风险指标,为策略调整提供数据支持。

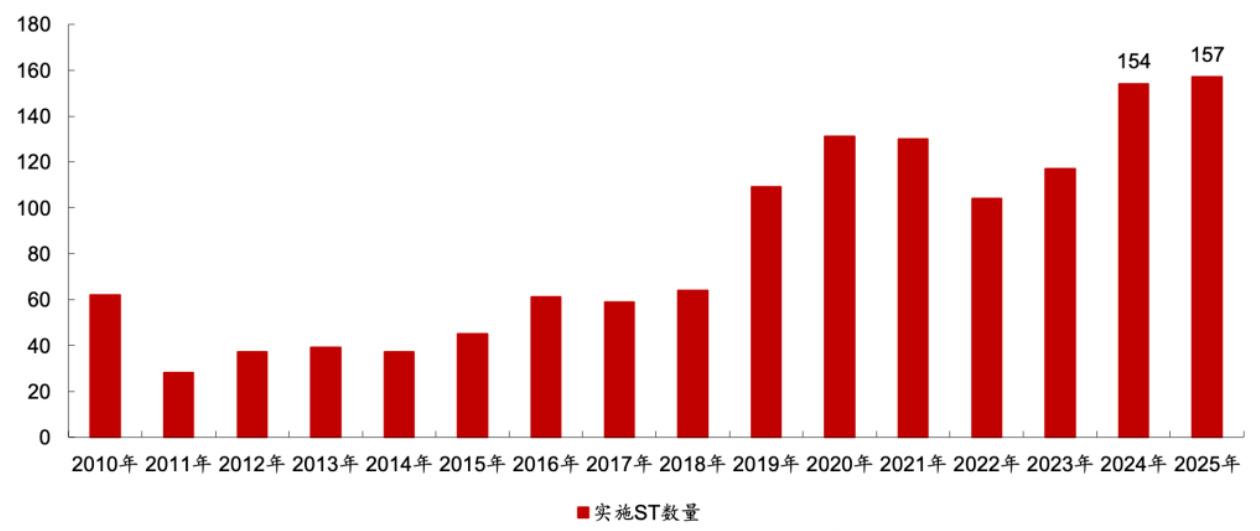
本文构建基于素镜科技风险评分和风险事件生存分析的两套ST(股票特别处理)预测模型,素镜科技财报辩伪分和企业画像分预测ST平均召回率在90%以上,生存分析模型通过交易所函件及股权风险事件等多种风险公告跟踪,利用Cox比例风险回归量化风险事件对ST的影响,生存分析模型2019年后保持85%左右召回率,AUC达到0.81,显著优于传统财务指标,指导投资者规避极端风险损失。

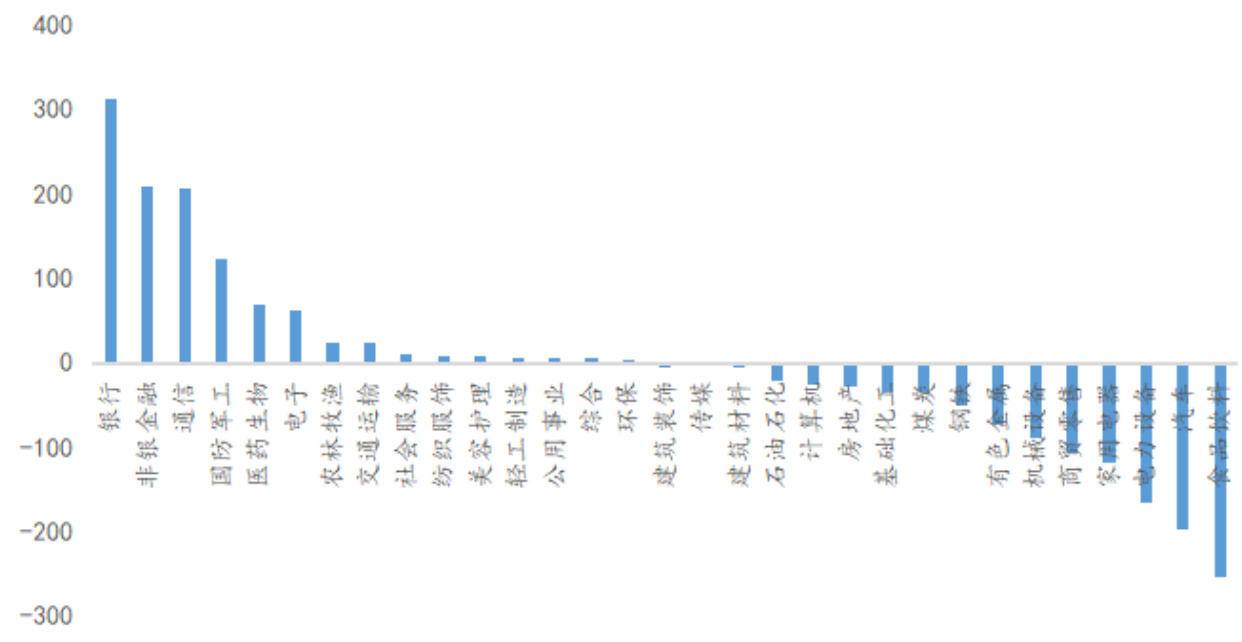
报告对2025年第二季度公募基金的规模、资产配置、行业配置及资金流向进行了详细分析。二季度公募基金规模增至33.97万亿元,债券型和货币型基金规模增长显著,股票型基金配置小幅下降。主动权益仓位为88.78%。行业加仓主要集中银行、非银金融、通信、国防军工及医药生物,减仓主要集中食品饮料、汽车、电力设备等,资金流向显示货币型基金资金净流入居首,主动权益基金出现赎回。报告结合多图表详实展示基金行业持仓及变动情况,为投资者提供二季度公募基金投资趋势参考。

本报告系统跟踪多个市场股池中的因子表现,显示短期风格因子波动加剧,成长、动量、beta因子表现较强,估值及盈利因子表现疲软。基本面中高成长股票占优,技术面高动量高波动股票表现强劲。GRU因子表现分化,barra1d模型表现较好。多头组合中barra5d模型表现突出,累计超额收益8.56%。提示因子及模型失效风险需关注

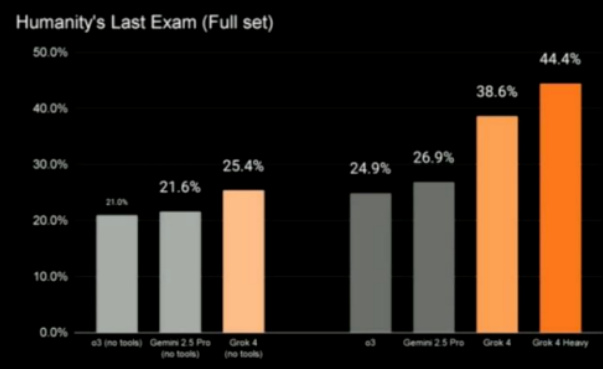
报告系统汇总了2025年7月人工智能领域多项突破与创新:包括马斯克xAI发布的Grok 4大模型,表现出业界领先的推理和多模态能力;阿里巴巴开源的高性能WebSailor智能体,显著提升复杂信息检索精度;字节跳动开源AI编程工具Trae-Agent,实现任务级自治;以及德国团队通过词汇超额使用分析法揭示LLM对生物医学写作的深远影响。报告结合多项权威测试数据与图表,详细分析了技术架构、商业化前景与产业生态影响,为AI发展提供一站式观察视野

本报告系统跟踪风格因子和多层次因子模型表现,发现杠杆、beta、估值等因子表现较好,技术面因子整体仍占优,尤其低波动和低动量股票表现突出。基于GRU模型的多头组合表现优异,barra5d模型收益领先中证1000指数9.01%。各大股池中财务类和技术类因子表现差异明显,报告提示因子和模型失效风险,为量化选股和策略调整提供参考。

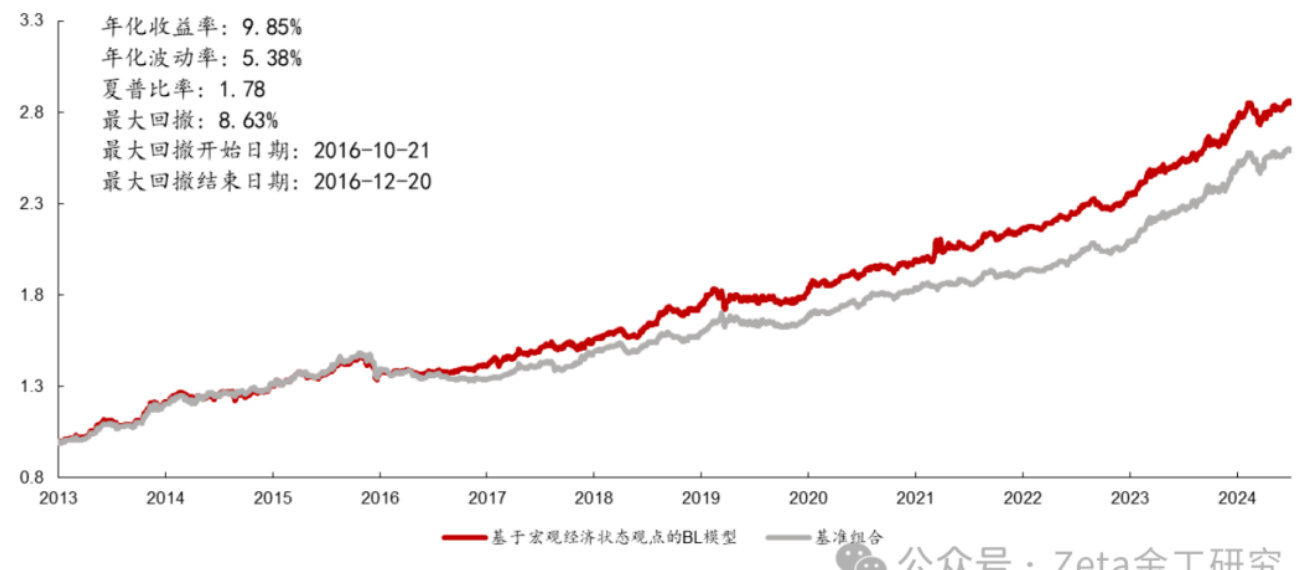
本报告基于宏观经济状态划分构建高频因子,结合Black-Litterman模型进行资产配置优化。利用2013年至2025年历史数据及因子模拟组合,对宏观经济增长、通胀、利率和汇率四个维度进行细分,提高了主观观点的精确度,实现了年化收益9.85%、夏普比率1.78的表现,通过引入未来模糊信息,年化收益率进一步提升至14.08%,最大回撤下降至6.00%。该模型在ETF组合配置中展现良好风险收益特征,适应大类资产配置需求 。

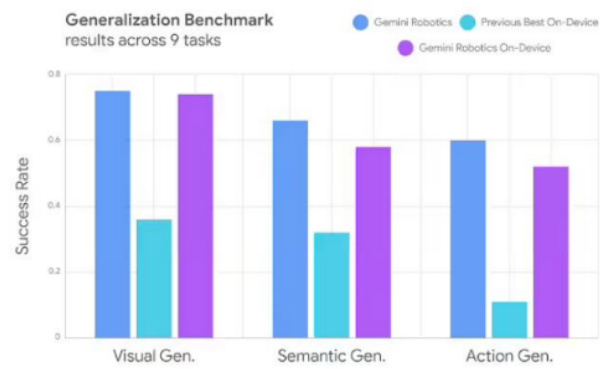
本报告系统梳理了谷歌、快手及微软等科技巨头在2025年最新发布的多模态大模型与AI Agent产品,包括谷歌Gemini Robotics On-Device实现机器人端多模态本地化运行,快手Keye-VL多模态模型基于Qwen3架构的分阶段训练与强化学习推理能力,以及微软Mu模型在Win11设备端的轻量化优化。报告还聚焦学术界对大模型推理严谨性和视觉幻觉的最新研究,指出推理深度与视觉保真度间的权衡,及模型严谨推理的瓶颈和改进路径,为多模态模型的认知智能提供理论与实践参考

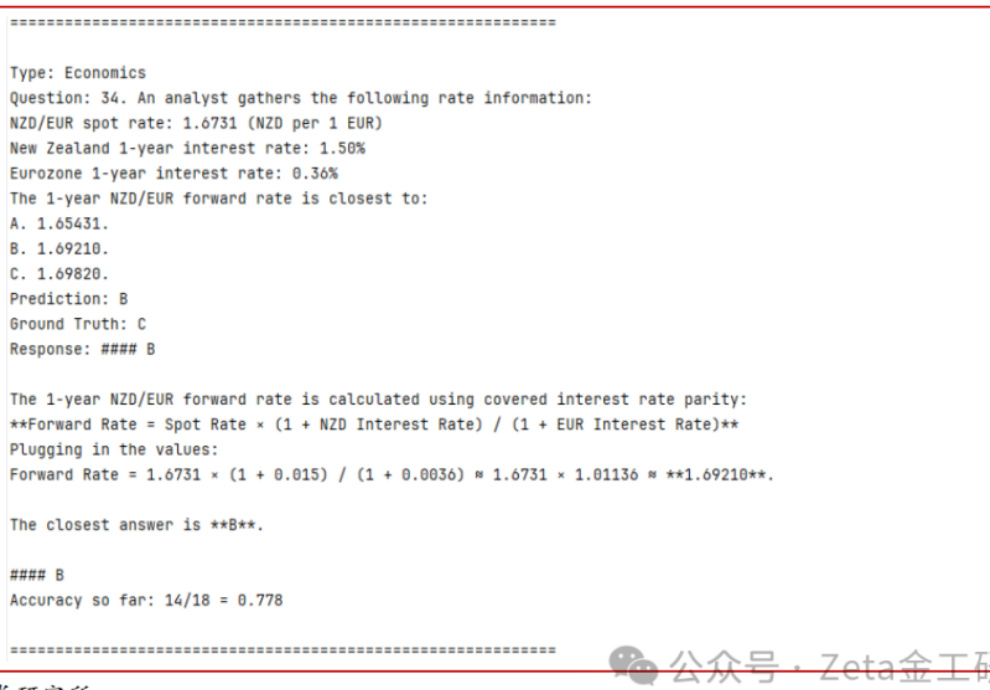
本报告构建了面向金融领域的专业问答能力评价基准,由188道涵盖金融计算、财务分析等9类高质量单项选择题组成,配备清晰的推理链条,用于系统评估国产主流大模型(如DeepSeek、混元、Qwen、GLM)在零样本、思维链、少样本及复合提示情景下的表现。实验表明,思维链提示显著提升模型准确率,单模型最高提升超15%,而样本提示效果有限。模型在处理逻辑复杂、概念相近题目时易出现误判,提示了当前金融大模型推理能力的瓶颈与未来优化方向

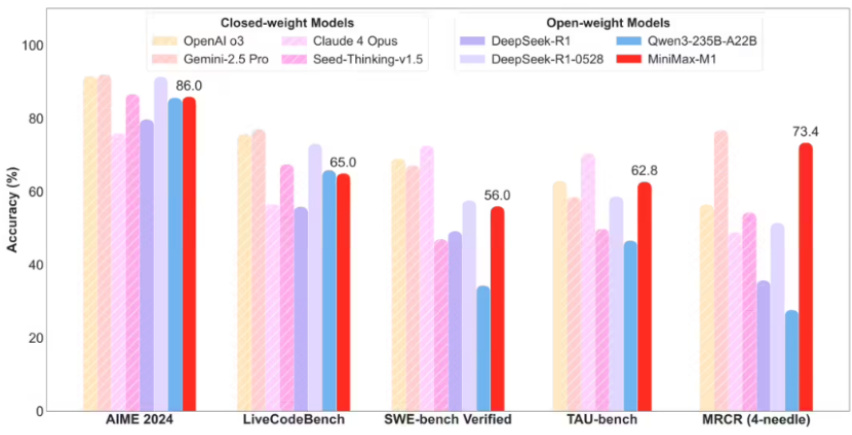
本报告系统梳理了Anthropic多智能体系统全流程构建方案、MiniMax发布的开源混合架构推理模型M1创新技术与性能表现、A.Lawsen对苹果大模型评估的反驳观点及谷歌推出的Gemini 2.5 Flash-Lite轻量级模型。报告深入解析各模型的架构创新、算法优化、性能对比及产业影响,重点聚焦多智能体系统的协调机制和推理模型的推理效率突破,为AI技术发展和市场应用趋势提供权威洞察

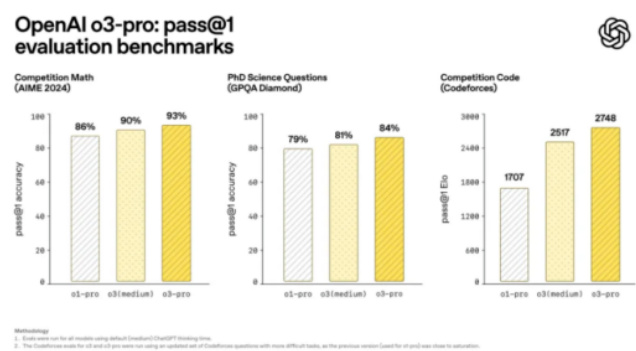
本报告集中介绍OpenAI最新o3-pro推理模型、法国Mistral的Magistral推理模型及Meta的LlamaRL强化学习框架等AI前沿技术动态。详细剖析o3-pro在多个基准测试中的领先性能及价格策略,Mistral基于纯强化学习的推理优化及多语言支持,Meta基于异步分布式架构显著提升模型训练效率。此外,报道AMD推动AI芯片升级及中国玉盘AI推出创新SRDA架构,展示算力和架构革新趋势,为AI技术产业应用提供全面参考.

本报告围绕2025年第24周中国A股市场的因子表现进行多维度跟踪分析。基于万得全A及主要指数全市场和分指数股池,综合盈利、波动、动量等风格因子表现,发现高波动风格占优,成长与估值类因子在不同股池表现分化。GRU模型因子显示显著正向多空收益,barra5d表现强势。本周多头策略组合整体超额收益表现突出,对比中证1000指数展现稳健优势,为量化投资提供具体因子参考与操作方向 。