深度解析业绩拐点四类形态及拐点股票组合收益提升策略
发表于 2023年2月14日上传于 2025年7月22日
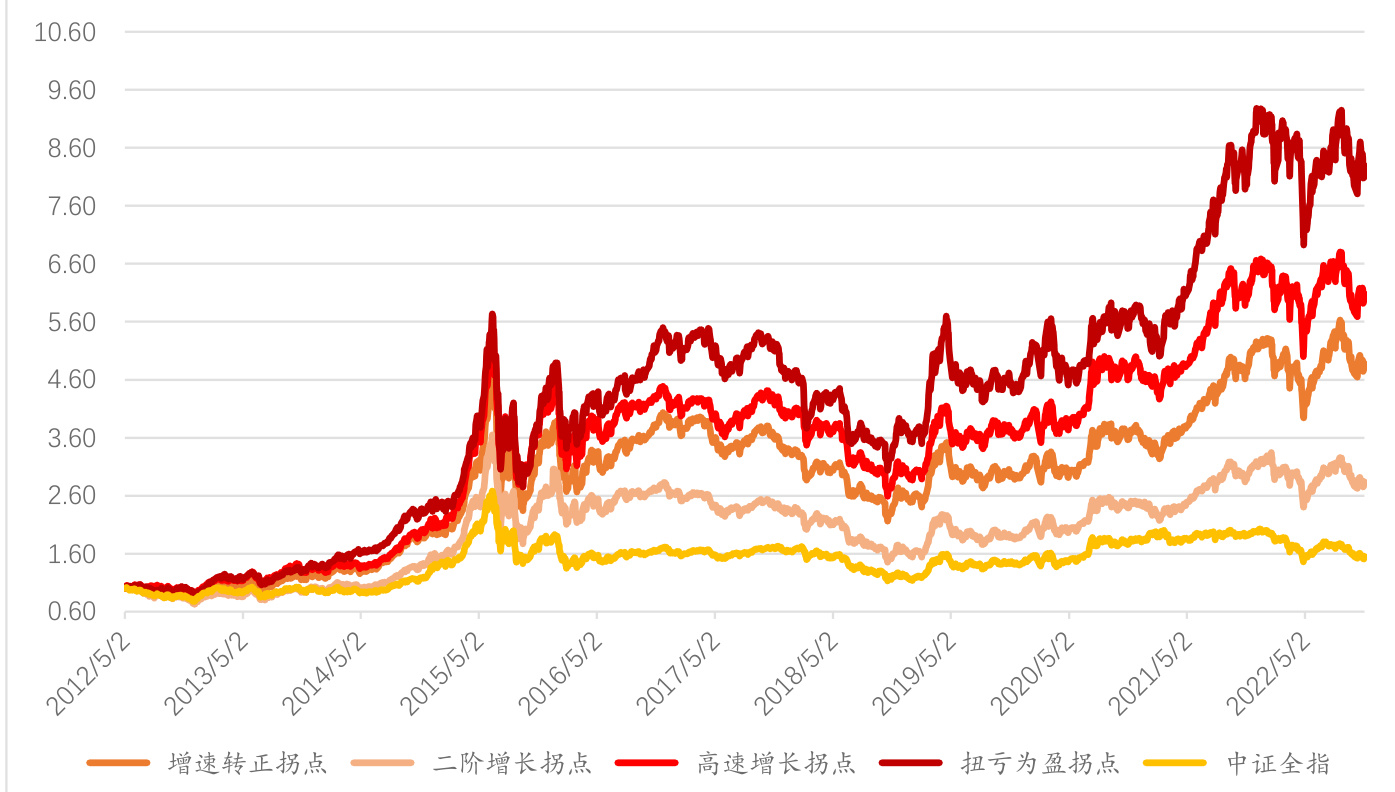
本报告聚焦企业单季度扣非归母净利润,定义增速转正、二阶增长、高速增长和扭亏为盈四类业绩拐点,实证验证拐点出现后公司业绩和股价均有显著改善。通过组合回测,四类拐点股票均显著跑赢中证全指,且收益优于市场基准。报告进一步通过对拐点自身形态及外部指标(分析师盈利预期提升、股价跳空上涨)筛选,显著提升组合年化收益与风险调整收益,展现较强的因子挖掘和策略增强能力,为量化选股提供新思路与实证支持。
本报告聚焦企业单季度扣非归母净利润,定义增速转正、二阶增长、高速增长和扭亏为盈四类业绩拐点,实证验证拐点出现后公司业绩和股价均有显著改善。通过组合回测,四类拐点股票均显著跑赢中证全指,且收益优于市场基准。报告进一步通过对拐点自身形态及外部指标(分析师盈利预期提升、股价跳空上涨)筛选,显著提升组合年化收益与风险调整收益,展现较强的因子挖掘和策略增强能力,为量化选股提供新思路与实证支持。
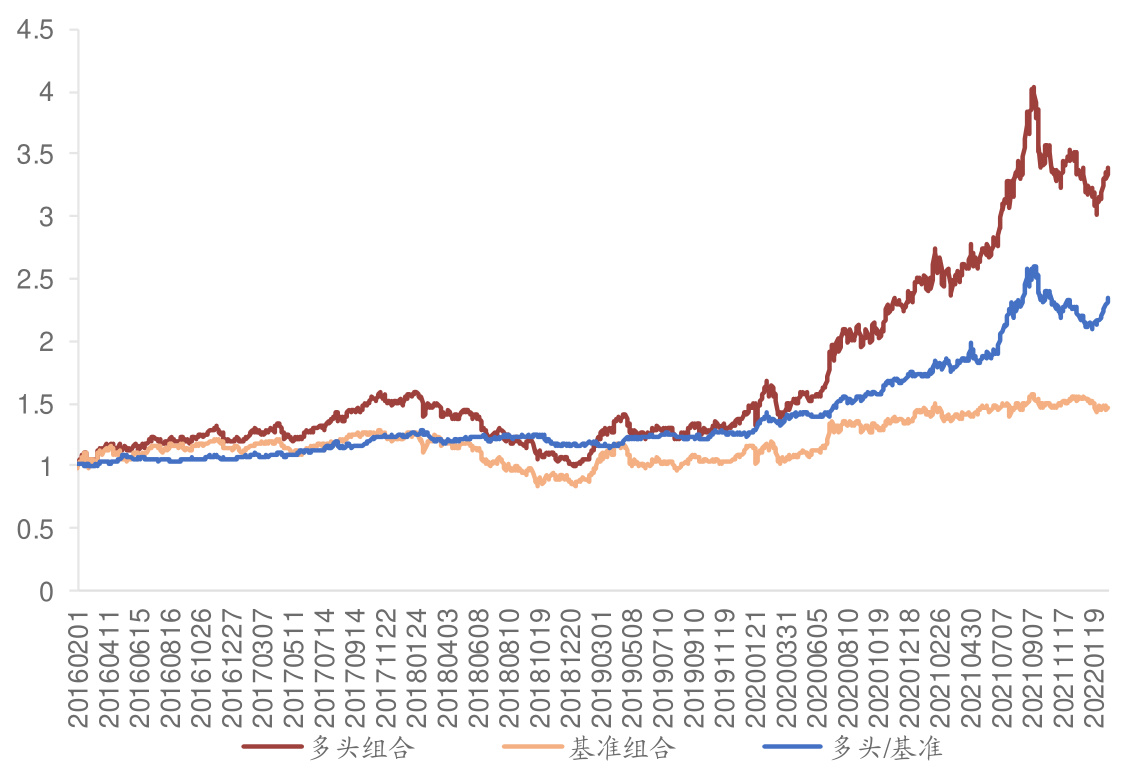
本文基于A股ETF市场的行业轮动现象,应用“预期共振”行业轮动模型,通过六种ETF组合构建方法实证行业轮动策略的显著超额收益。研究比较了ETF标的指数和一级行业指数视角下的策略表现,发现从行业指数视角出发构建的策略收益较高但波动略大,ETF标的指数视角策略稳定性更优。聚类方法有效缓解标的指数同质化问题,行业权重优化策略在控制跟踪误差和风险的同时仍保持稳健收益表现,适合实务应用 。
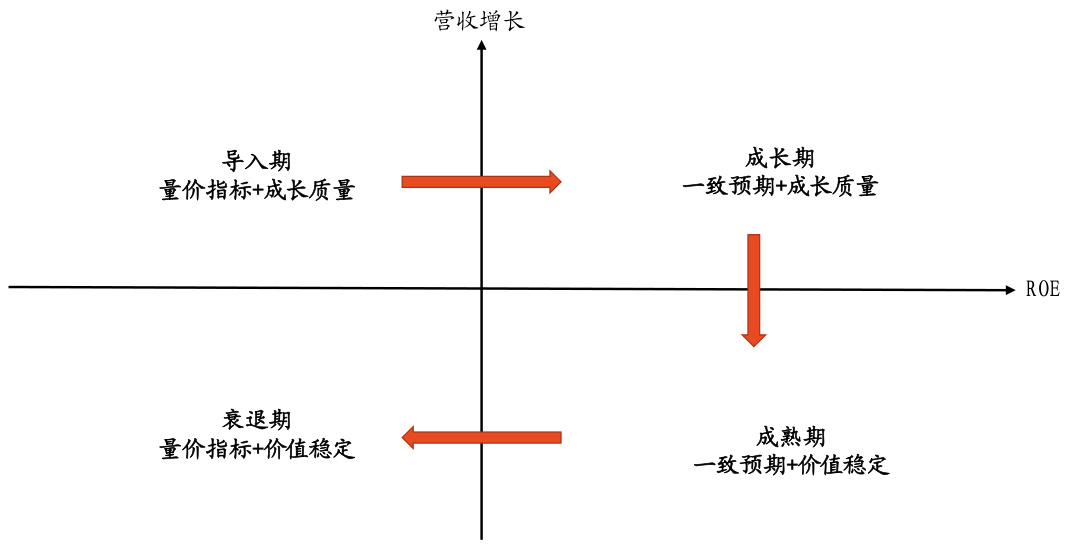
本报告基于企业生命周期视角,构建了ROE与营收增长象限划分法,系统分析了不同生命周期阶段因子的有效性。研究表明导入期适合量价及成长质量因子,成长阶段适用一致预期及成长质量因子,成熟期适合一致预期及价值稳定因子,衰退期适合量价及价值稳定因子。基于此构建的动态多因子模型在实证回测中表现优于等权模型,显著提升了收益率与夏普比率,验证了“因时制宜”的有效性,为因子投资提供了阶段性配置思路与方法框架。
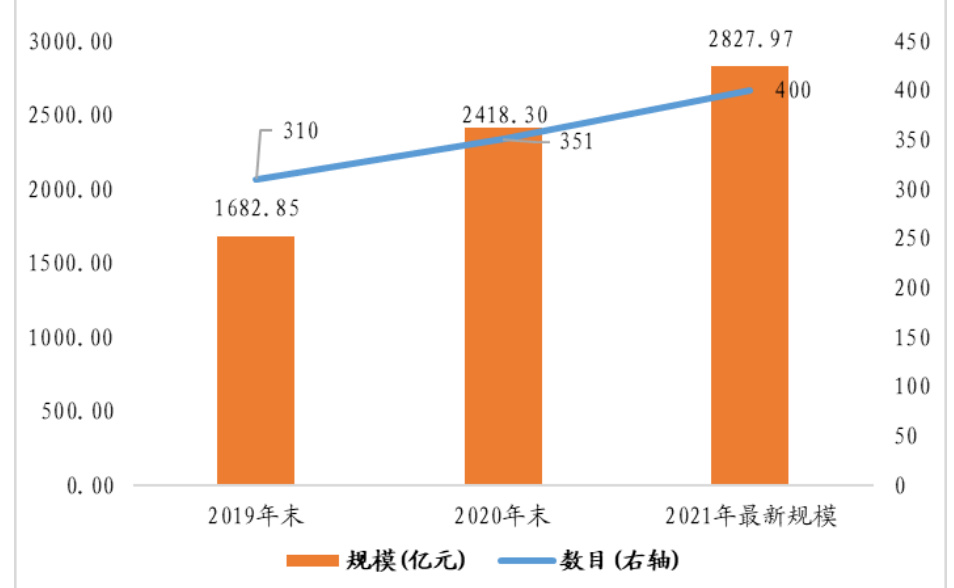
2021年公募量化基金规模及数量持续增长,主动量化、指数增强及对冲型基金表现整体向好,主动量化基金三年年化收益达26.63%,指数增强基金普遍实现正超额收益,对冲基金相对稳定实现绝对收益。公募量化基金迎来业绩回暖,未来选股机会增多,赛道量化产品兴起,打新收益下降促使Alpha竞争加剧。
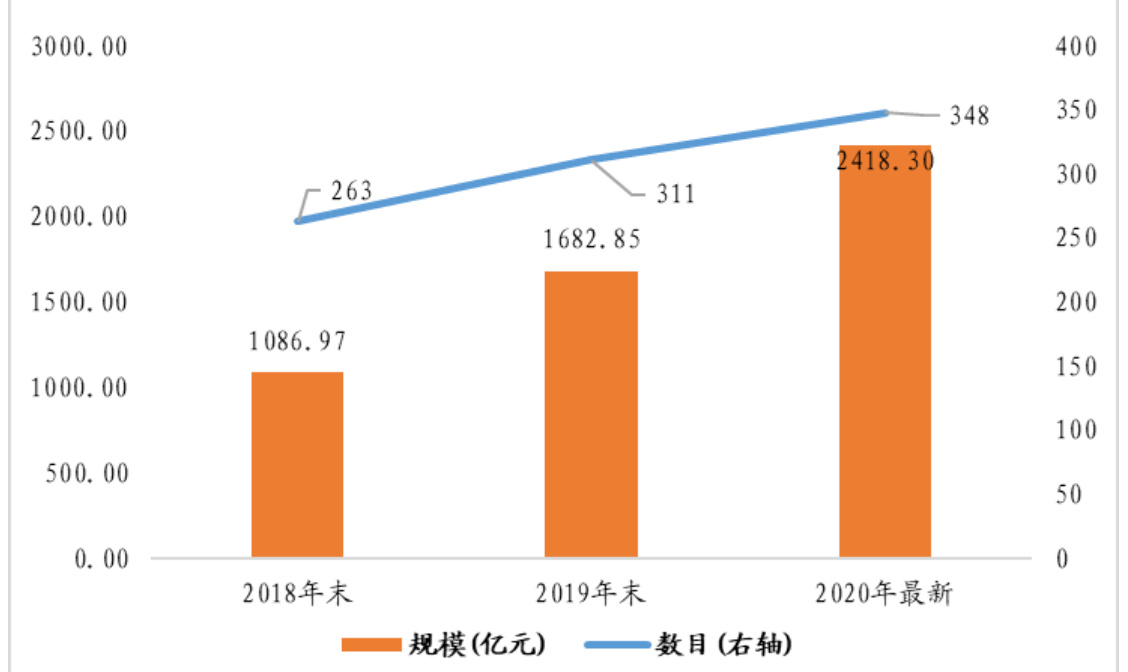
2020年公募量化基金整体规模达2418亿元,主动量化基金202只规模775亿元,指数增强124只规模1014亿元,对冲型22只规模629亿元。主动量化基金2020年平均收益41.09%,显著高于多数宽基指数;指数增强基金各细分市场均实现稳定超额收益,对冲基金规模大幅增长且保持稳定绝对收益。选股机会持续增加及股指期货负基差收敛有利于2021年量化基金表现