The Virtue of Sparsity in Complexity

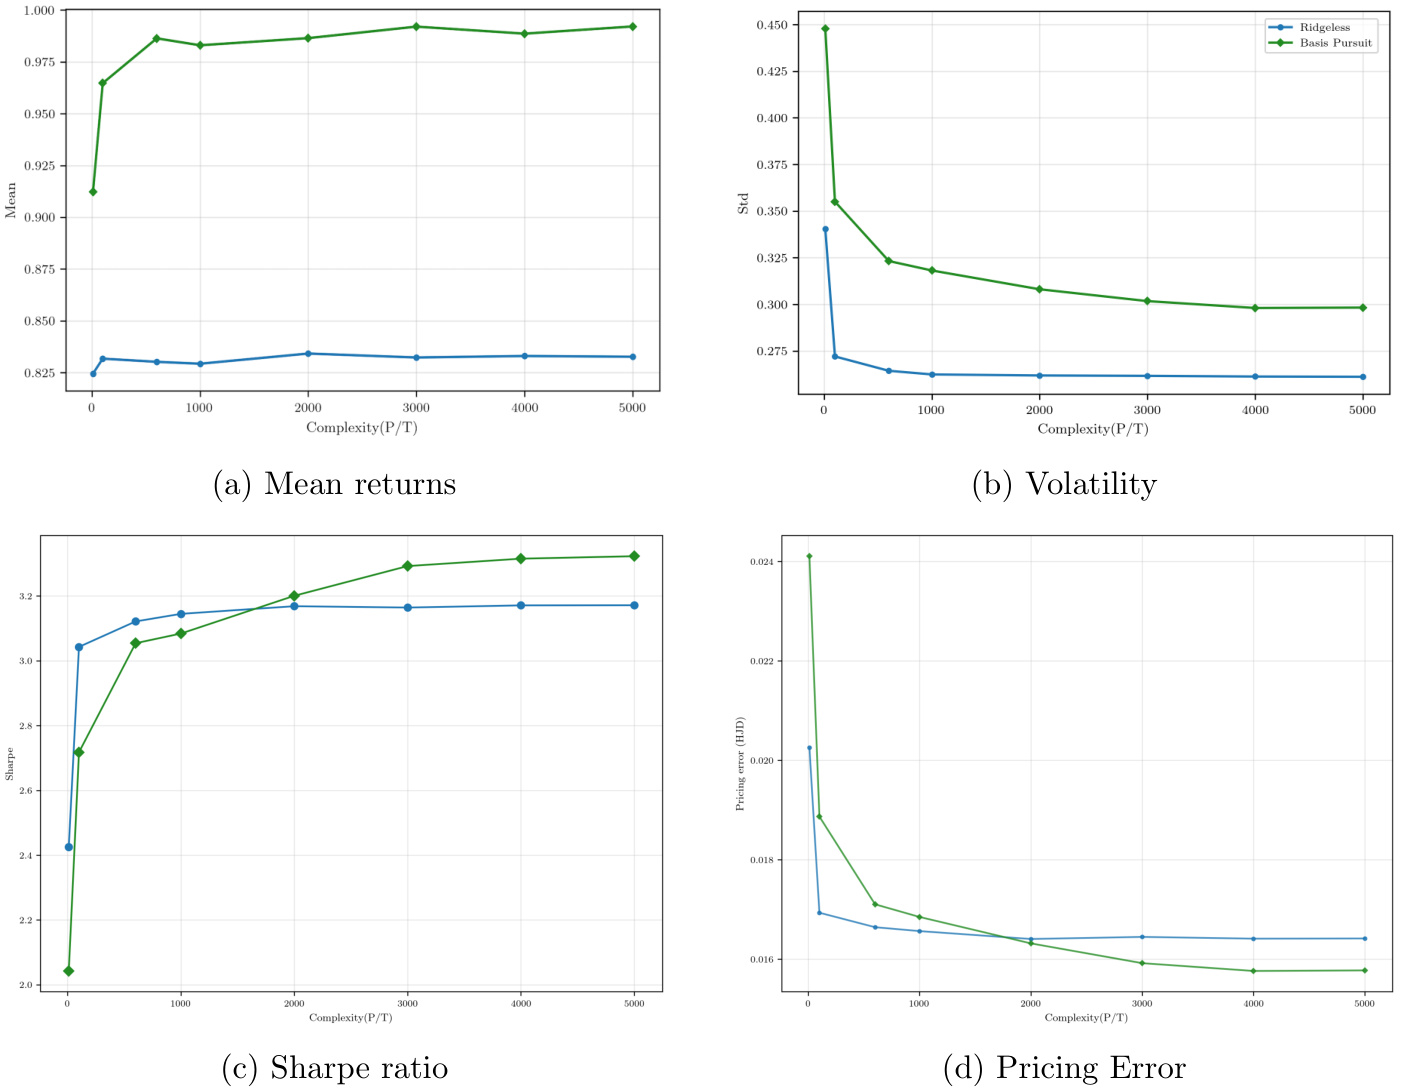
本文提出并验证“在高容量特征空间中施加稀疏选择可显著提高定价内核表现”的观点:采用随机傅里叶特征扩展(RFF)扩大候选因子空间,并以 basis pursuit(最小 ℓ1 插值解)选择定价核,可在极高复杂度(c=P/T≫1)下持续提高均值回报并最终在夏普率上超过最小 ℓ2(ridgeless)基准,说明复杂性通过助力发现因子稀疏性实现经济收益而非通过保留更多因子实现。
本文提出并验证“在高容量特征空间中施加稀疏选择可显著提高定价内核表现”的观点:采用随机傅里叶特征扩展(RFF)扩大候选因子空间,并以 basis pursuit(最小 ℓ1 插值解)选择定价核,可在极高复杂度(c=P/T≫1)下持续提高均值回报并最终在夏普率上超过最小 ℓ2(ridgeless)基准,说明复杂性通过助力发现因子稀疏性实现经济收益而非通过保留更多因子实现。
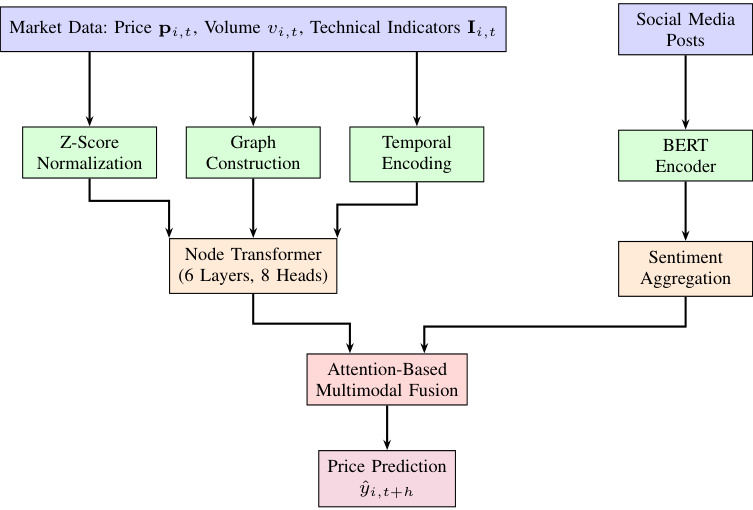
本文提出将节点-Transformer 与 BERT 情感分析融合的端到端预测框架,在20只 S&P500 个股(1982-2025)上进行检验,1 日前向预测 MAPE 为 0.80%,显著优于 ARIMA 和 LSTM 基线 。情感信号整体减少预测误差约 10%,在财报公告期间误差降低约 25%,而图结构建模带来额外约 15% 的改进,方向性预测准确率达 65% 并通过统计显著性检验 (p<0.05) 验证 。

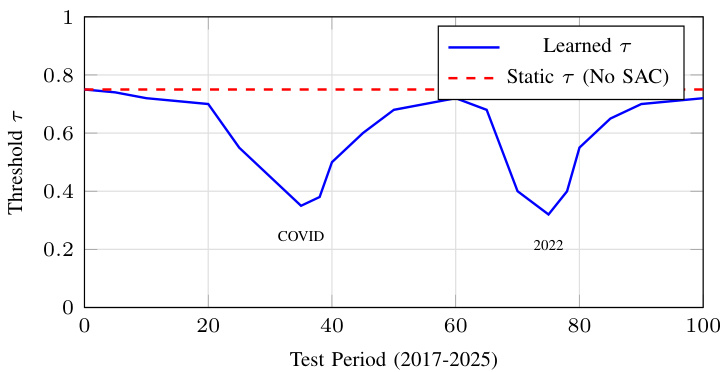
本文提出一个自适应的市场状态感知预测框架:以仅在“正常”期间训练的自编码器生成重构误差作为异常分数,结合双路径(stable / event)节点 transformer 进行专门化预测,并用 Soft Actor-Critic 控制器自适应调整阈值与融合权重以最大化下游预测精度;在 20 只 S&P500 股票(1982–2025)上,完整系统 1 日预测 MAPE 为 0.59%,方向准确率达 72%,在高波动期仍将 MAPE 控制在 0.85% 以下,且消融实验显示自编码器路由、SAC 控制器与双路径各自带来显著增益 .

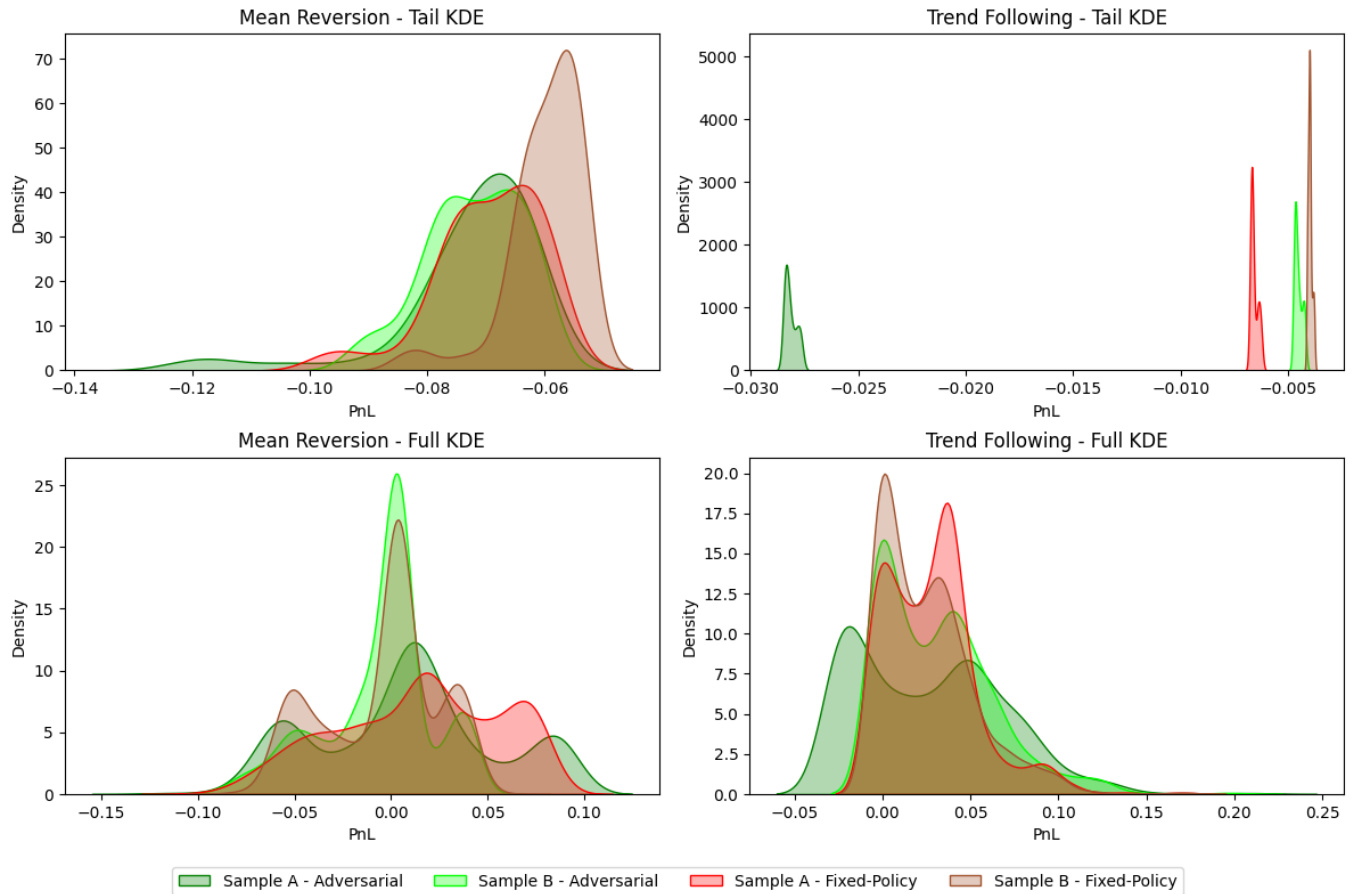
本论文提出 Generative Adversarial Regression (GAR) 框架,通过将可引导(elicitable)的风险函数作为回归目标,并在生成器与对抗性策略间建立最小-最大博弈,使生成情景在给定市场状态下保持与下游策略相关的条件风险一致性;实证(S&P500 风格资产集)显示 GAR 在 VaR/ES 联合评分和在策略迁移下的稳健性上优于无条件、传统计量模型与直接回归基线 .